
Mục lục
- Dự báo thị trường văn phòng Hà Nội 2026: Giá thuê, nguồn cung và nhu cầu
- Thị trường văn phòng Hà Nội hiện tại
- Những yếu tố tác động đến dự báo thị trường văn phòng Hà Nội
- Dự báo giá thuê văn phòng Hà Nội
- Dự báo nguồn cung văn phòng Hà Nội
- Khu vực có triển vọng tăng trưởng
- Những rủi ro có thể ảnh hưởng thị trường
- Nhận định Wonderland về dự báo thị trường văn phòng Hà Nội
- Liên hệ Wonderland để nhận tư vấn ngay
Dự báo thị trường văn phòng Hà Nội 2026: Giá thuê, nguồn cung và nhu cầu

Dự báo thị trường văn phòng Hà Nội 2026: Giá thuê, nguồn cung và nhu cầu
Dự báo thị trường văn phòng Hà Nội năm 2026 cho thấy thị trường đang bước vào giai đoạn cạnh tranh rõ nét hơn. Nguồn cung mới tiếp tục gia tăng, trong khi nhu cầu thuê có sự phân hóa giữa các khu vực và phân khúc.
Giá thuê không tăng đồng đều trên toàn thị trường. Văn phòng hạng A tại khu trung tâm vẫn duy trì mặt bằng giá cao, trong khi khu vực phía Tây có thêm nhiều nguồn cung mới và cạnh tranh về chính sách thuê.
Nhu cầu của doanh nghiệp cũng đang thay đổi. Ngoài giá thuê, khách thuê ngày càng quan tâm đến vị trí, chất lượng vận hành, tiện ích, tiêu chuẩn xanh và khả năng mở rộng diện tích.
Trong bài viết này, Wonderland phân tích dự báo thị trường văn phòng Hà Nội 2026 dựa trên các yếu tố chính gồm giá thuê, nguồn cung, nhu cầu, FDI, hạ tầng và xu hướng lựa chọn văn phòng của doanh nghiệp.
Thị trường văn phòng Hà Nội hiện tại
Thị trường văn phòng Hà Nội năm 2026 đang duy trì trạng thái ổn định nhưng cạnh tranh mạnh về chất lượng. Nguồn cung mới tiếp tục gia nhập thị trường, tạo thêm lựa chọn cho doanh nghiệp và gia tăng áp lực cạnh tranh giữa các tòa nhà.
Nhu cầu thuê vẫn tập trung ở những khu vực có hạ tầng tốt, kết nối thuận tiện và nguồn cung văn phòng chất lượng. Cầu Giấy, Nam Từ Liêm và Bắc Từ Liêm tiếp tục thu hút nhiều dự án mới, trong khi Hoàn Kiếm và Ba Đình duy trì sức hút nhờ vị trí trung tâm và giá trị thương hiệu.
Các điểm đáng chú ý
| Yếu tố | Diễn biến năm 2026 |
|---|---|
| Nguồn cung | Tiếp tục tăng, tập trung đáng kể tại khu vực phía Tây |
| Nhu cầu thuê | Duy trì tích cực, đặc biệt ở các tòa nhà chất lượng cao |
| Giá thuê | Phân hóa theo vị trí, hạng văn phòng và chất lượng vận hành |
| Văn phòng hạng A | Tiếp tục được doanh nghiệp lớn và doanh nghiệp quốc tế quan tâm |
| Văn phòng hạng B | Cạnh tranh mạnh nhờ mức giá và nguồn cung đa dạng |
| Khu vực phía Tây | Tiếp tục mở rộng nguồn cung và thu hút doanh nghiệp |
| Khu vực trung tâm | Duy trì lợi thế về vị trí, hình ảnh và khả năng kết nối |
| Xu hướng thuê | Tăng quan tâm đến văn phòng xanh, tiện ích và không gian linh hoạt |
Một điểm đáng chú ý là tiêu chí lựa chọn văn phòng đang thay đổi. Doanh nghiệp không còn chỉ so sánh giá thuê mà đánh giá tổng thể chi phí, chất lượng tòa nhà, tiện ích, giao thông và khả năng mở rộng.
Theo góc nhìn của Wonderland, sự gia tăng nguồn cung không đồng nghĩa tất cả tòa nhà đều có khả năng cạnh tranh như nhau. Những dự án có vị trí tốt, tiêu chuẩn vận hành cao và chính sách thuê linh hoạt sẽ có lợi thế rõ hơn trong việc thu hút khách thuê.
Vì vậy, khi đánh giá thị trường văn phòng Hà Nội hiện tại, doanh nghiệp nên xem xét đồng thời ba yếu tố: nguồn cung, mặt bằng giá và nhu cầu thuê thực tế. Đây cũng là cơ sở quan trọng để dự báo diễn biến thị trường trong phần tiếp theo.
Những yếu tố tác động đến dự báo thị trường văn phòng Hà Nội
Dự báo thị trường văn phòng Hà Nội năm 2026 chịu ảnh hưởng đồng thời từ nguồn cung mới, nhu cầu thuê, dòng vốn FDI, hạ tầng và sự thay đổi trong chiến lược sử dụng văn phòng của doanh nghiệp.
Điểm đáng chú ý là thị trường không tăng trưởng đồng đều ở mọi phân khúc. Nguồn cung mới gia tăng đang tạo thêm lựa chọn cho khách thuê, nhưng cũng khiến tỷ lệ trống và mức độ cạnh tranh giữa các tòa nhà trở nên rõ nét hơn.
Nguồn cung mới và áp lực cạnh tranh
Nguồn cung văn phòng Hà Nội tiếp tục mở rộng trong năm 2026, đặc biệt tại các khu vực ngoài trung tâm. Trong quý I/2026, thị trường ghi nhận hơn 36.000 m² diện tích văn phòng mới, đưa tổng nguồn cung lên khoảng 2,12 triệu m² NLA.
Nguồn cung mới giúp doanh nghiệp có thêm lựa chọn về vị trí, diện tích và tiêu chuẩn văn phòng. Tuy nhiên, tốc độ bổ sung nguồn cung cũng tạo áp lực lên khả năng hấp thụ của thị trường.
Tỷ lệ trống toàn thị trường đạt 17,6% trong quý I/2026. Net absorption chỉ đạt khoảng 2.242 m², cho thấy nguồn cung mới chưa được hấp thụ hoàn toàn trong ngắn hạn.
Điều này khiến cạnh tranh giữa các tòa nhà ngày càng rõ rệt. Những dự án có vị trí thuận tiện, chất lượng xây dựng tốt, dịch vụ chuyên nghiệp và chính sách thuê linh hoạt sẽ có lợi thế hơn.
Nhu cầu thuê và khả năng hấp thụ
Nhu cầu thuê văn phòng vẫn hiện hữu nhưng đang phân hóa theo ngành nghề, quy mô và chiến lược của từng doanh nghiệp.
Khách thuê ngày càng cân nhắc kỹ diện tích thực tế cần sử dụng. Bên cạnh giá thuê, doanh nghiệp quan tâm đến tổng chi phí, chất lượng vận hành, tiện ích, bãi đỗ xe và khả năng mở rộng.
Dữ liệu quý II/2026 cho thấy nhu cầu mở rộng vẫn đáng chú ý. Các giao dịch mở rộng chiếm khoảng 39% tổng diện tích của những giao dịch lớn được ghi nhận trong quý.
Điều này cho thấy thị trường không đơn thuần là câu chuyện thu hẹp diện tích. Một bộ phận doanh nghiệp vẫn đang mở rộng hoạt động và tìm kiếm không gian chất lượng cao hơn.
Vì vậy, nhu cầu thuê năm 2026 nên được nhìn nhận theo hướng phân hóa và chọn lọc, thay vì tăng hoặc giảm đồng loạt.
FDI và nhu cầu từ doanh nghiệp quốc tế
FDI tiếp tục hỗ trợ nhu cầu văn phòng tại Hà Nội. Dòng vốn quốc tế tăng giúp nhiều doanh nghiệp mở rộng hoạt động và tìm kiếm mặt bằng mới.
Trong 6 tháng đầu năm 2026, Việt Nam thu hút khoảng 34,65 tỷ USD vốn FDI đăng ký, tăng 61% so với cùng kỳ. Vốn FDI thực hiện đạt khoảng 13,03 tỷ USD, tăng 11,2%. Đây cũng là mức cao nhất trong 6 tháng đầu năm của 5 năm gần đây.
Tuy nhiên, FDI không đồng nghĩa nhu cầu văn phòng sẽ tăng đều ở mọi khu vực. Mức độ tác động còn phụ thuộc vào ngành nghề, quy mô và địa điểm hoạt động.
Các doanh nghiệp quốc tế thường yêu cầu cao về tiêu chuẩn tòa nhà, an ninh, bãi đỗ xe và chất lượng vận hành. Khả năng mở rộng diện tích cũng là yếu tố được quan tâm.
Hạ tầng và sự dịch chuyển vị trí văn phòng
Hạ tầng giao thông tiếp tục ảnh hưởng trực tiếp đến sức hút của từng khu vực văn phòng.
Phía Tây Hà Nội có lợi thế về quỹ đất và khả năng phát triển các dự án quy mô lớn. Khu vực này cũng kết nối thuận tiện với nhiều khu đô thị và trung tâm kinh tế mới.
Trong khi đó, Hoàn Kiếm và Ba Đình vẫn giữ lợi thế về vị trí, khả năng kết nối và giá trị thương hiệu.
Bên cạnh đó, giao thông công cộng ngày càng được doanh nghiệp quan tâm. Những tòa nhà có khả năng tiếp cận thuận tiện sẽ có lợi thế trong việc thu hút nhân sự và khách thuê.
Vì vậy, hạ tầng sẽ tiếp tục ảnh hưởng đến sự phân bổ nhu cầu thuê văn phòng Hà Nội trong những năm tới.
Xu hướng lựa chọn văn phòng của doanh nghiệp
Năm 2026, doanh nghiệp không còn chỉ nhìn vào đơn giá thuê văn phòng. Thay vào đó, khách thuê đánh giá tổng thể hiệu quả sử dụng và chi phí vận hành.
Các tiêu chí được quan tâm gồm:
- Diện tích thực tế cần sử dụng.
- Tổng chi phí thuê và vận hành.
- Chất lượng quản lý tòa nhà.
- Vị trí và khả năng kết nối.
- Chỗ đỗ xe.
- Tiện ích cho nhân viên.
- Khả năng mở rộng diện tích.
- Tiêu chuẩn xanh và ESG.
Nhu cầu thuê cũng đang phân hóa theo từng nhóm doanh nghiệp. Một số doanh nghiệp ưu tiên tối ưu diện tích và chi phí. Ngược lại, doanh nghiệp đang mở rộng thường cần mặt bằng lớn và khả năng tăng diện tích trong tương lai.
Bên cạnh đó, văn phòng linh hoạt tiếp tục được quan tâm. Mô hình này giúp doanh nghiệp kiểm soát chi phí và chủ động thay đổi quy mô.
Theo Wonderland, triển vọng thị trường văn phòng Hà Nội giai đoạn 2026–2028 sẽ phụ thuộc vào nhiều yếu tố. Trong đó, vị trí, chất lượng tòa nhà, giá thuê, dịch vụ vận hành và khả năng đáp ứng nhu cầu thực tế sẽ quyết định sức cạnh tranh của từng dự án.
Dự báo giá thuê văn phòng Hà Nội
Dự báo giá thuê văn phòng Hà Nội năm 2026 cho thấy giá thuê sẽ không tăng đồng đều giữa các khu vực. Nguồn cung mới, đặc biệt tại phía Tây, đang làm cạnh tranh tăng lên.
Trong khi đó, các tòa nhà trung tâm có vị trí tốt và tỷ lệ lấp đầy cao vẫn có khả năng duy trì giá ổn định.
Theo dữ liệu Q2/2026, giá chào thuê Grade A tại CBD khoảng 34,8 USD/m²/tháng. Grade A ngoài CBD đạt khoảng 26 USD/m²/tháng. Với Grade B, mức giá trung bình khoảng 16 USD/m²/tháng.
Mức giá thực tế có thể khác nhau tùy vị trí, tiêu chuẩn, diện tích và chất lượng từng tòa nhà.
Grade A
Grade A tiếp tục có mặt bằng giá cao nhất thị trường. Tuy nhiên, giá thuê đang có sự khác biệt giữa khu trung tâm và ngoài CBD.
Tại CBD, giá chào thuê Grade A đạt khoảng 34,8 USD/m²/tháng trong Q2/2026. Mức này tăng 4,82% so với cùng kỳ. Tỷ lệ lấp đầy đạt khoảng 91,37%.
Nguồn cung mới tại khu trung tâm vẫn hạn chế. Vì vậy, các tòa nhà có vị trí tốt và vận hành ổn định tiếp tục có lợi thế.
Trong khi đó, Grade A ngoài CBD chịu áp lực lớn hơn từ nguồn cung mới. Giá chào thuê trung bình đạt khoảng 26 USD/m²/tháng, tăng 6,12% so với cùng kỳ.
Dự báo: Giá Grade A sẽ tiếp tục phân hóa. Các tòa nhà chất lượng cao có khả năng duy trì giá tốt. Ngược lại, dự án có nguồn cung lớn sẽ phải cạnh tranh bằng giá thuê, thời gian miễn phí và chính sách hoàn thiện.
Grade B
Grade B tiếp tục là lựa chọn phổ biến của doanh nghiệp vừa và nhỏ. Phân khúc này cũng phù hợp với doanh nghiệp dịch vụ và khách thuê cần kiểm soát ngân sách.
Trong Q2/2026, giá thuê Grade B bình quân khoảng 16 USD/m²/tháng. Tỷ lệ lấp đầy đạt khoảng 83%.
Tuy nhiên, Grade B đang chịu thêm áp lực cạnh tranh. Nguồn cung Grade A ngoài trung tâm ngày càng đa dạng. Một số doanh nghiệp có thể nâng cấp lên Grade A nếu tổng chi phí không chênh lệch quá lớn.
Vì vậy, các tòa nhà Grade B cần duy trì lợi thế về giá thuê, vị trí và chất lượng vận hành. Chính sách hợp đồng linh hoạt cũng trở thành yếu tố quan trọng.
Dự báo: Giá Grade B nhiều khả năng ổn định và phân hóa theo từng tòa nhà. Những dự án có vị trí tốt và mức giá hợp lý vẫn có khả năng giữ khách. Trong khi đó, các tòa nhà cũ có thể cần tăng ưu đãi để cạnh tranh.
Khu trung tâm
Khu trung tâm, đặc biệt là Hoàn Kiếm, tiếp tục duy trì mặt bằng giá cao. Nguyên nhân chính là nguồn cung hạn chế và nhu cầu ổn định từ nhóm khách thuê chất lượng cao.
Các doanh nghiệp tài chính, ngân hàng, luật, tư vấn và tập đoàn quốc tế vẫn ưu tiên vị trí trung tâm. Hình ảnh thương hiệu và khả năng kết nối với đối tác là những yếu tố quan trọng.
Trong Q2/2026, giá thuê Grade A tại CBD đạt khoảng 34,8 USD/m²/tháng. Mức này cao hơn đáng kể so với Grade A ngoài khu trung tâm.
Dự báo: Giá thuê tại khu trung tâm nhiều khả năng duy trì ổn định hoặc tăng nhẹ ở các tòa nhà có chất lượng tốt. Khả năng giảm giá mạnh cũng thấp hơn những khu vực có nguồn cung mới lớn.
Tuy nhiên, doanh nghiệp vẫn có thể đàm phán về thời gian miễn tiền thuê, chi phí hoàn thiện và điều khoản hợp đồng
Khu Tây Hà Nội
Khu Tây Hà Nội sẽ tiếp tục là tâm điểm nguồn cung văn phòng trong giai đoạn 2026–2028.
Theo Cushman & Wakefield, khoảng 370.000 m² văn phòng mới dự kiến gia nhập thị trường trong giai đoạn này. Đáng chú ý, khu Tây chiếm khoảng 76% nguồn cung tương lai.
Nguồn cung lớn giúp doanh nghiệp có thêm lựa chọn. Khách thuê có thể dễ dàng so sánh về giá, diện tích, chất lượng và chính sách thuê.
Tuy nhiên, cạnh tranh giữa các tòa nhà cũng sẽ tăng lên. Các dự án mới có tiêu chuẩn cao sẽ tạo áp lực cho những tòa nhà cũ.
Dự báo: Giá thuê tại khu Tây khó tăng đồng loạt trong ngắn hạn. Thay vào đó, thị trường sẽ phân hóa theo vị trí, chất lượng và khả năng vận hành.
Các dự án mới và có tiêu chuẩn cao vẫn có thể duy trì mức giá tốt. Trong khi đó, những tòa nhà kém cạnh tranh có thể phải tăng ưu đãi để thu hút khách thuê.
Theo Wonderland, năm 2026 là thời điểm thuận lợi để doanh nghiệp tìm kiếm và đàm phán văn phòng tại khu Tây. Nguồn cung lớn sẽ tạo thêm dư địa lựa chọn, đặc biệt với doanh nghiệp cần diện tích lớn hoặc có kế hoạch mở rộng.
Dự báo nguồn cung văn phòng Hà Nội
Dự báo nguồn cung văn phòng Hà Nội cho thấy nguồn cung sẽ tiếp tục tăng trong giai đoạn 2026–2028. Khoảng 370.000 m² văn phòng mới dự kiến gia nhập thị trường. Trong đó, 76% nguồn cung tương lai tập trung tại khu Tây.
Nguồn cung mới sẽ giúp doanh nghiệp có thêm lựa chọn về vị trí, diện tích và tiêu chuẩn văn phòng. Đồng thời, các chủ đầu tư sẽ chịu áp lực cạnh tranh cao hơn.
Khu Tây nhiều khả năng tiếp tục dẫn đầu về nguồn cung mới. Trong khi đó, khu trung tâm vẫn duy trì lợi thế nhờ vị trí và nguồn cung hạn chế.
Theo Wonderland, nguồn cung tăng không đồng nghĩa giá thuê sẽ giảm trên toàn thị trường. Thay vào đó, giá thuê sẽ phân hóa rõ hơn giữa các tòa nhà.
Các dự án có vị trí tốt, chất lượng cao và chính sách thuê linh hoạt sẽ có lợi thế. Ngược lại, những tòa nhà cũ cần cải thiện chất lượng để duy trì khả năng cạnh tranh.
Khu vực có triển vọng tăng trưởng
Trong giai đoạn 2026–2028, phía Tây Hà Nội tiếp tục là khu vực có triển vọng tăng trưởng nguồn cung văn phòng rõ nét nhất. Khoảng 76% nguồn cung văn phòng mới dự kiến nằm tại khu vực phía Tây.
Tây Hồ Tây
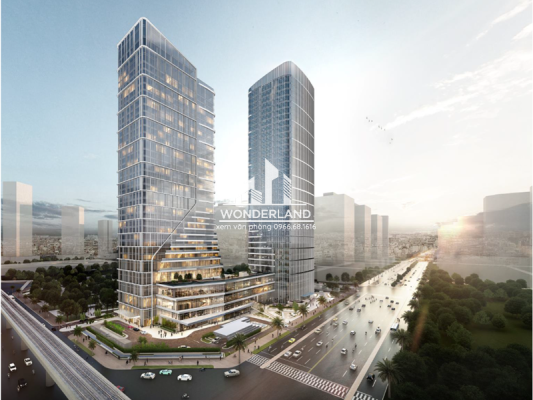
Tây Hồ Tây – Starlake đang nổi lên như một cực văn phòng mới của Hà Nội. Khu vực này có lợi thế về quy hoạch đồng bộ, kết nối với Ba Đình, Cầu Giấy, Nam Từ Liêm và sân bay Nội Bài.
Q2/2026, Grade A tại các khu vực Non-CBD có giá chào thuê bình quân khoảng 26 USD/m²/tháng. Nguồn cung tương lai cũng tập trung đáng kể tại khu vực Xuan Dinh – Tây Hồ.
Wonderland đánh giá Tây Hồ Tây có triển vọng tốt đối với doanh nghiệp FDI, công nghệ, tài chính và dịch vụ chuyên nghiệp.
Doanh nghiệp tham khảo thêm tại: Cho thuê văn phòng Tây Hồ Tây
Cầu Giấy
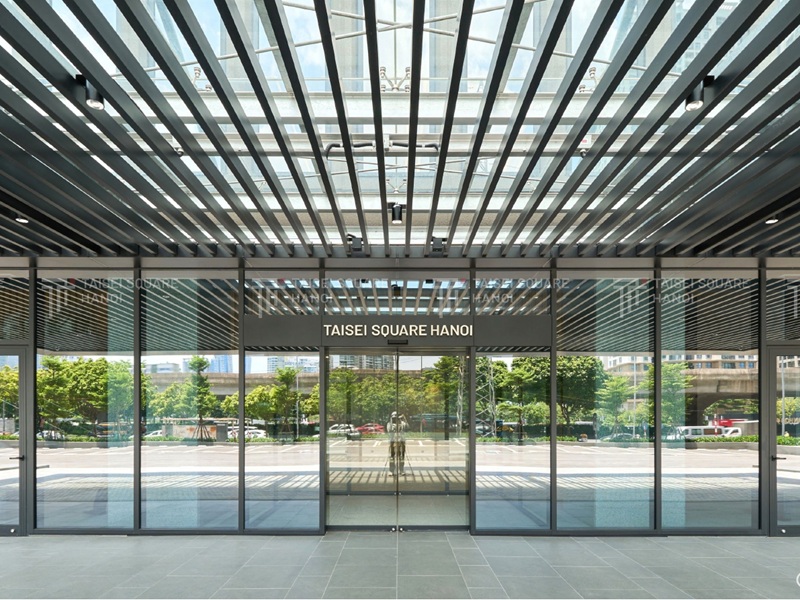
Cầu Giấy tiếp tục giữ vai trò là một trong những trung tâm văn phòng lớn phía Tây Hà Nội. Khu vực có hệ sinh thái doanh nghiệp công nghệ, dịch vụ và giáo dục phát triển, cùng khả năng kết nối tốt với các quận trung tâm.
Nguồn cung Grade A mới tiếp tục được bổ sung tại Cầu Giấy. Một số dự án trong pipeline có quy mô lớn, góp phần mở rộng lựa chọn cho khách thuê.
Trong thời gian tới, Cầu Giấy có khả năng tiếp tục thu hút doanh nghiệp nhờ nguồn cầu hiện hữu, hạ tầng và nguồn cung văn phòng chất lượng cao.
Doanh nghiệp tham khảo thêm tại: cho thuê văn phòng Cầu Giấy
Nam Từ Liêm
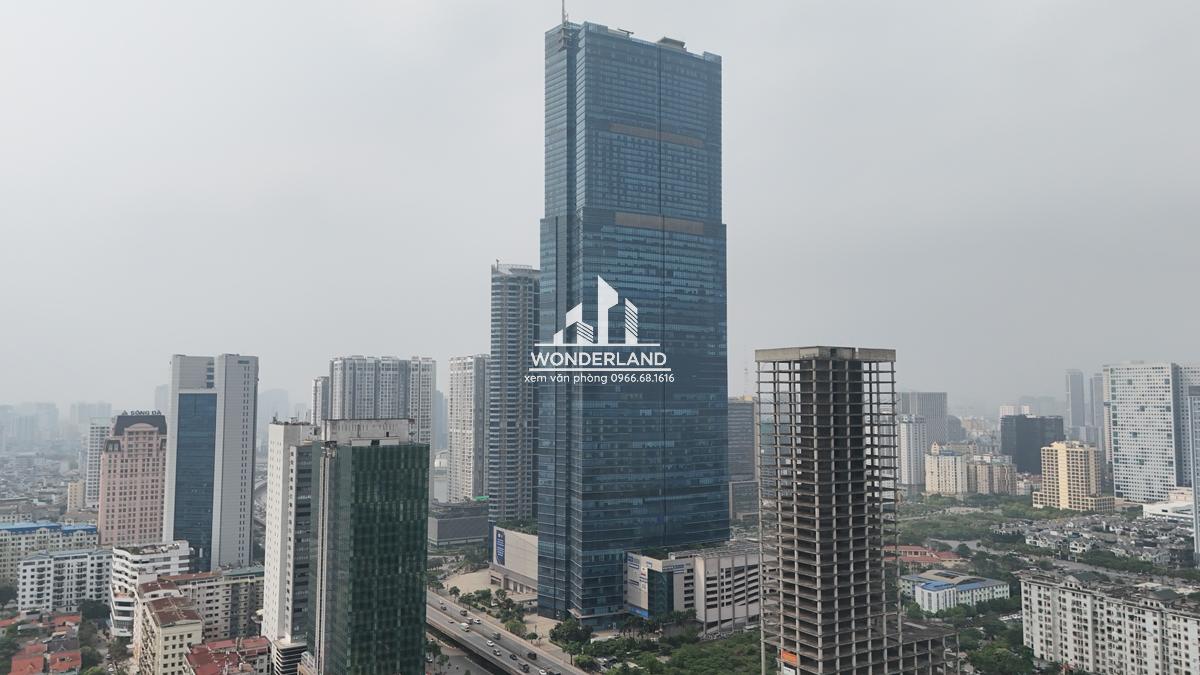
Nam Từ Liêm tiếp tục hưởng lợi từ sự mở rộng của thị trường văn phòng về phía Tây. Khu vực có quỹ đất lớn, hạ tầng đang hoàn thiện và khả năng kết nối với Cầu Giấy, Mỹ Đình cùng các khu đô thị mới.
So với khu trung tâm, Nam Từ Liêm có lợi thế về diện tích sàn lớn và chi phí thuê cạnh tranh hơn, phù hợp với doanh nghiệp cần mở rộng quy mô.
Tuy nhiên, nguồn cung mới lớn cũng khiến các tòa nhà tại khu vực phải cạnh tranh mạnh hơn về giá, chất lượng vận hành và chính sách thuê. Đây sẽ là yếu tố quyết định khả năng tăng trưởng của từng dự án trong giai đoạn 2026–2028.
Xem thêm tại: cho thuê văn phòng quận Nam Từ Liêm
Những rủi ro có thể ảnh hưởng thị trường
Bên cạnh triển vọng tích cực, thị trường văn phòng Hà Nội năm 2026 vẫn có một số rủi ro. Những yếu tố này có thể ảnh hưởng đến giá thuê, tỷ lệ lấp đầy và khả năng hấp thụ nguồn cung.
Nguồn cung tăng nhanh là rủi ro đáng chú ý. Phần lớn nguồn cung mới tập trung tại phía Tây. Vì vậy, mức độ cạnh tranh giữa các tòa nhà sẽ ngày càng cao.
Khi có thêm nhiều lựa chọn, khách thuê sẽ có lợi thế hơn trong đàm phán. Chủ đầu tư cũng có thể tăng ưu đãi để thu hút khách hàng.
Tỷ lệ trống cũng là yếu tố cần theo dõi. Q2/2026, tỷ lệ trống Grade A được ghi nhận khoảng 26,2%. Giá thuê bình quân đạt khoảng 36,8 USD/m²/tháng, giảm nhẹ 0,8% theo quý.
Bên cạnh đó, khả năng hấp thụ nguồn cung mới sẽ ảnh hưởng trực tiếp đến thị trường. Nhu cầu thuê vẫn duy trì, nhưng doanh nghiệp ngày càng chú trọng kiểm soát diện tích và tổng chi phí.
Nếu nguồn cung tăng nhanh hơn nhu cầu, tỷ lệ trống có thể tiếp tục chịu áp lực. Đồng thời, các tòa nhà cũ sẽ phải cạnh tranh mạnh hơn với dự án mới.
Theo Wonderland, rủi ro lớn nhất trong giai đoạn 2026–2028 là nguồn cung tăng nhanh hơn khả năng hấp thụ tại một số khu vực. Tuy nhiên, điều này cũng tạo cơ hội để doanh nghiệp có thêm lựa chọn và đàm phán tốt hơn.
Nhận định Wonderland về dự báo thị trường văn phòng Hà Nội
Từ dữ liệu thị trường và quá trình tư vấn doanh nghiệp, Wonderland nhận định thị trường văn phòng Hà Nội năm 2026 đang bước vào giai đoạn cạnh tranh rõ nét hơn.
Trước hết, nguồn cung mới tiếp tục tăng, đặc biệt tại phía Tây. Khoảng 370.000 m² văn phòng dự kiến gia nhập thị trường trong giai đoạn 2026–2028. Trong đó, phía Tây chiếm khoảng 76% nguồn cung tương lai.
Nguồn cung tăng giúp khách thuê có thêm lựa chọn. Đồng thời, các tòa nhà hiện hữu sẽ chịu áp lực duy trì tỷ lệ lấp đầy.
Tuy nhiên, nhu cầu thuê vẫn duy trì ở những nhóm ngành có tốc độ mở rộng tốt. Trong 6 tháng đầu năm 2026, giao dịch mở rộng diện tích chiếm khoảng 39% tổng diện tích của các giao dịch lớn. Nhóm khách thuê chủ yếu đến từ công nghệ, tài chính, ngân hàng và bảo hiểm.
Theo Wonderland, giá thuê sẽ tiếp tục phân hóa thay vì tăng đồng loạt. Các tòa nhà có vị trí tốt, vận hành ổn định và tiêu chuẩn xanh sẽ có lợi thế.
Ngược lại, những dự án chịu áp lực nguồn cung có thể phải cạnh tranh bằng giá thuê, ưu đãi và chính sách hợp đồng.
Với doanh nghiệp, năm 2026 là thời điểm phù hợp để so sánh nhiều phương án và chủ động đàm phán. Ngoài giá thuê, doanh nghiệp nên xem xét tổng chi phí, vị trí, chất lượng tòa nhà, tiện ích và khả năng mở rộng.
Wonderland đánh giá chất lượng, vị trí và khả năng đáp ứng nhu cầu khách thuê sẽ quyết định sức cạnh tranh của từng tòa nhà trong giai đoạn 2026–2028.
Liên hệ Wonderland để nhận tư vấn ngay
Thị trường văn phòng Hà Nội đang thay đổi nhanh chóng. Việc lựa chọn đúng văn phòng có thể tạo ra lợi thế cạnh tranh lâu dài.
Nếu doanh nghiệp đang tìm kiếm:
- Văn phòng hạng A tại Hà Nội.
- Văn phòng khu vực Hoàn Kiếm.
- Văn phòng tại Ba Đình.
- Văn phòng Cầu Giấy.
Đội ngũ Wonderland sẽ hỗ trợ:
- Khảo sát nhu cầu miễn phí.
- So sánh nhiều phương án phù hợp.
- Phân tích tổng chi phí thuê.
- Đàm phán với chủ đầu tư.
- Đồng hành trong suốt quá trình thuê.
